
8 settembre a Palazzo Gromo Losa - #Fuoriluogo
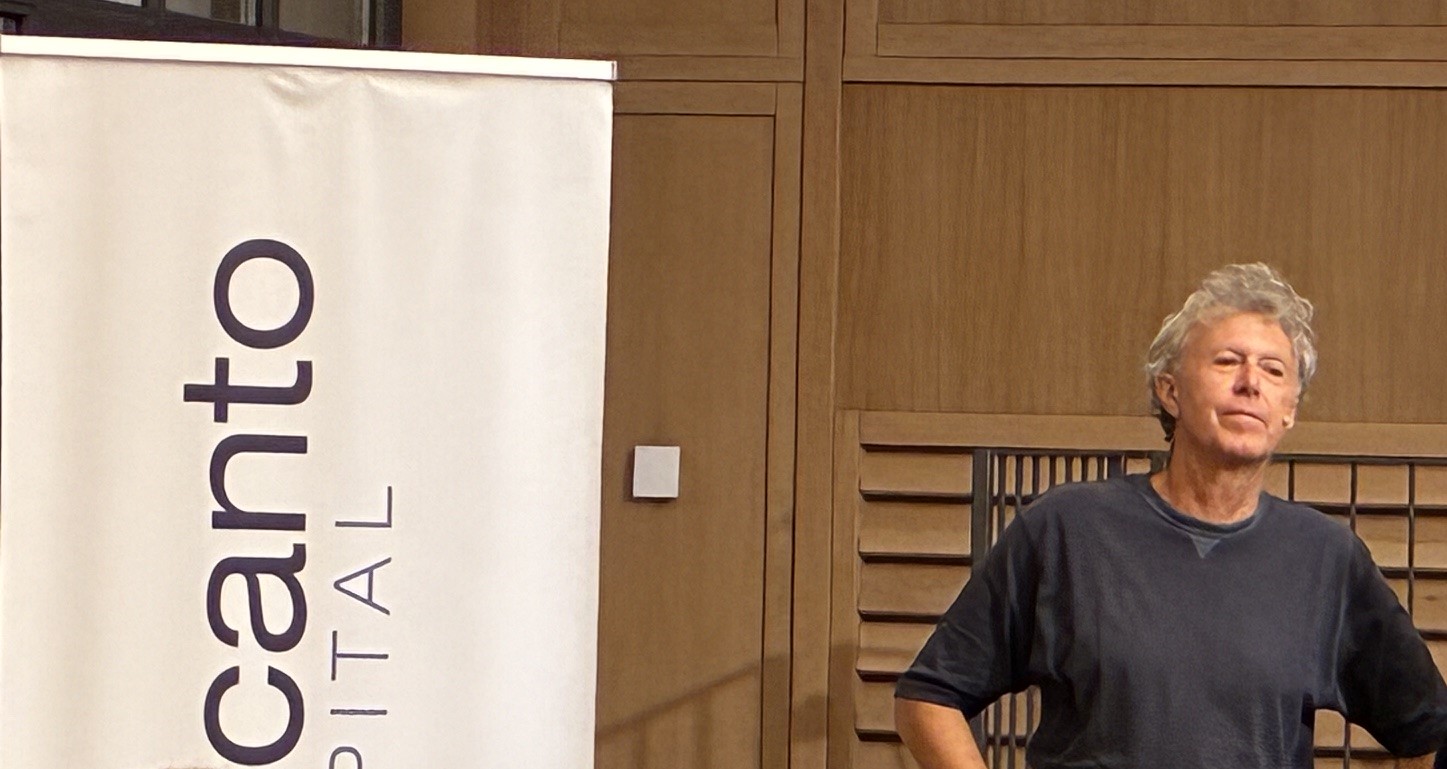
Nello spettacolo di Davide Antonelli e Paolo Colombo "L'ora che cambiò la storia: 11 settembre 2001, 8:46"- in scena martedì 8 settembre a Palazzo Gromo Losa (Biella) - il Professor Colombo ci ha accompagnato a rivisitare un evento successo 25 anni fa ma ancora attualissimo e ben presente nell'immaginario collettivo: l'attacco alle Torri gemelle del World Trade Center di New York.
Emozionandoci ed emozionandosi ci ha indicato i "punti di svolta" della Storia: là dove errori, eventi, persone, "piccole" storie individuali si incontrano e danno vita alla Storia (quella collettiva con lettera maiuscola).
Grazie a Paolo Colombo, professore ordinario di Storia delle Istituzioni Politiche presso l'università Cattolica di Milano dove insegna anche Storia Contemporanea.


Molti trabocchetti sulla strada dei mercati
Il punto settimanale di Carlo Vedani – AD di Alicanto Capital SGR – sulla situazione dei mercati finanziari.
Per le Borse, il periodo che stiamo vivendo è interlocutorio ma cosparso di molti trabocchetti. Un po’ come avviene nel Gioco dell’oca, disseminato di caselle che obbligano a tornare al via. A partire dal petrolio, ormai quasi in area 100 dollari al barile, spinto anche da una nuova escalation – quella tra gli Houthi dello Yemen e l’Arabia Saudita. Mentre resta in alto anche il gas, che ad Amsterdam è stabilmente sopra i 70 euro a megawattora. La fine della scorsa settimana è stata anche caratterizzata dalla netta vittoria di Alternative für Deutschland nelle elezioni regionali della Sassonia-Anhalt, piccolo Land dell’ex Germania Est: la destra radicale ha raggiunto quasi il 44% dei suffragi, a cui si deve aggiungere – nel novero dei voti anti-sistema – il 5% dell’ultra sinistra di Bsw. Il “combinato disposto” fra queste sollecitazioni ha indotto i mercati alla cautela, anche se tutto sommato l’influsso delle elezioni locali tedesche è stato limitato. Solo la Borsa di Francoforte ha reagito con un calo contenuto in apertura di settimana, poi parzialmente riassorbito.
In attesa delle banche centrali
Il problema che preoccupa maggiormente i mercati è rappresentato dalle imminenti decisioni delle banche centrali sui tassi. L’ipotesi di un rialzo ha già rinfocolato l’inedita concorrenza dell’obbligazionario, i cui rendimenti sono particolarmente appetibili, soprattutto nei decennali, e pongono i bond come alternativa credibile al settore azionario. Tanto più che sembra probabile che i rialzi sulla curva possano proseguire.
Greggio selvaggio
In ogni caso, è ormai da alcuni anni che le Borse hanno resistito bene all’influsso delle crisi geopolitiche, prestando molta più attenzione agli utili e, appunto, alla politica monetaria delle banche centrali. Certamente, non è dato di sapere che cosa accadrebbe ai listini se i movimenti anti-sistema dovessero vincere le elezioni politiche previste l’anno prossimo in alcuni Paesi, così come è difficile prevedere fino a quando gli indici potrebbero tenere qualora petrolio e gas dovessero restare su questi livelli o addirittura aumentare la loro quotazione. Per ora, la diga regge. Anche perché le aspettative dei mercati tengono conto della decisione dell’Opec+, che manterrà il livello di produzione attuale per cercare di contrastare i picchi del greggio. Sta di fatto che, se queste misure non dovessero servire, gli indici potrebbero pagare un prezzo, anche per le conseguenze del caro-materie prime sulle decisioni riguardanti i tassi. Un petrolio stabilmente a quota 100 rinfocolerebbe le sirene dell’inflazione, anche se in questo caso la sua causa sarebbe la carenza di offerta, di fronte a cui una stretta monetaria non ha senso.
Dati sul lavoro americano, una medaglia a due facce
Sulle decisioni riguardanti i tassi (precisamente quelli americani) potrebbero influire anche i dati Usa sul lavoro recentemente comunicati. Il Bureau of Labor Statistics ha rilevato una percentuale di disoccupazione stabile e pari al 4,1%, in linea con le aspettative. Nel settore privato sono stati assunti 127.000 nuovi lavoratori, contro una previsione di 45.000. Per i mercati queste informazioni hanno un doppio significato: da un lato è una dimostrazione che l’economia Usa tiene; dall’altro anticipa una possibile reazione hawkish della Fed, proprio perché dati buoni sul lavoro non rendono necessario un intervento al ribasso sui tassi di interesse.
Graduale ripresa
Questa settimana rimane comunque l’ultima interlocutoria: presto i mercati dovrebbero tornare pienamente operativi, probabilmente con gradualità fino a metà ottobre. In questo periodo transitorio è possibile uno storno (anche a causa, come abbiamo ricordato, di probabili decisioni di Bce e Fed) seguito forse da un periodo migliore fra circa un mese.
Sembra quindi una scelta prudente la cessione di qualche titolo azionario in portafoglio e, per chi vuole puntare sui bond, un mix che favorisca i decennali.
Il nodo Commerzbank
Proseguono le trattative fra Unicredit e le istituzioni tedesche per gestire il dossier Commerzbank in modo quanto possibile consensuale.
A dettare le condizioni per un’operazione morbida è stata l’Assia, Land in cui si trova Francoforte. In particolare, durante un incontro svoltosi a Wiesbaden, il primo ministro dell’Assia Boris Rhein ha presentato cinque richieste al ceo del gruppo bancario Andrea Orcel: Commerzbank dovrà restare autonoma e tedesca; rimanere quotata in Borsa; mantenere quartier generale e ruoli apicali a Francoforte; non cambiare il brand; conservare il corporate banking, evitando che venga dirottato in HypoVereinsbank, società tedesca del gruppo Unicredit.
La maratona tedesca di Orcel proseguirà con il vertice con il vicecancelliere tedesco, nonché ministro delle Finanze, Lars Klingbeil, previsto a Berlino il 14 settembre. Nel breve, anche per ottenere la collaborazione delle autorità tedesche, Unicredit non ha nessun interesse a intaccare l’autonomia di Commerzbank. Nei prossimi anni, però, non è facile prevedere se Piazza Gae Aulenti deciderà o meno di intervenire sulle centrali di costo, come spesso accade nelle operazioni di consolidamento.
La ristrutturazione di Volkswagen
Sempre in Germania è stata data luce verde al progetto di ristrutturazione di Volkswagen, presentato dall’ad Oliver Blume. L’accordo ha coinvolto il Land della Bassa Sassonia (che è anche azionista del colosso automobilistico) e i sindacati, ma non è tutto rose e fiori. Anzi. L’azienda automobilistica taglierà 50.000 posti di lavoro, di cui circa metà in Germania.
Saranno anche ridimensionati del 50% circa entro il 2035 i modelli attualmente in commercio. Alla fine, le forze sindacali hanno dovuto accettare un compromesso che non piace a molti. E che non vede alternative praticabili, anche se i licenziamenti soffiano sul fuoco del voto anti-sistema presente e (probabilmente) futuro.
Oro, l’Olanda lo mette a Londra
Dopo la Francia, l’Olanda. La Banca Centrale dei Paesi Bassi ha alleggerito la presenza delle sue riserve auree conservate negli Stati Uniti, spostando tra marzo e agosto 86 tonnellate d’oro da Usa e Canada alla Gran Bretagna. L’operazione è stata effettuata tramite una vendita di oro in Nordamerica e un riacquisto contestuale a Londra, alle stesse condizioni di mercato. Il motivo dell’operazione è stato chiarito direttamente dall’istituto: il trasferimento punta ad aumentare la possibilità di reagire all’instabilità geopolitica mondiale. Evidentemente, la banca centrale dei Paesi Bassi ha ritenuto più semplice smobilizzare e utilizzare l’oro in caso di conservazione delle riserve in Gran Bretagna piuttosto che in Nordamerica. Una possibilità per ora solo teorica, dato che il governatore Olaf Sleijpen ha dichiarato che un utilizzo del “tesoretto giallo” non è in agenda – ma che comunque è necessario prepararsi a eventuali crisi. Oltre al desiderio di raggiungere un mix più efficiente, non è però escluso (anche se nessuno lo dice) che le autorità monetarie olandesi abbiano ceduto ai timori di eventuali decisioni impulsive di Donald Trump. Ora, l’oro olandese (612,4 tonnellate, che a fine 2025 valevano 72,2 miliardi di euro) è per il 32,1% in Gran Bretagna, per il 30,8% in patria e per il 18,5% ciascuno negli Stati Uniti e in Canada. Nessuna mossa, invece, da Banca d’Italia, che lascia tutto come prima: delle 2.452 tonnellate d’oro, il 44% circa è in Italia, il 43% circa è negli Stati Uniti; seguono Svizzera e Gran Bretagna con percentuali a una cifra. L’Italia ha un ruolo strategico nel Mediterraneo, e questo può contribuire al mantenimento del mix attuale. C’è anche la supposizione che la massiccia custodia dell’oro negli Stati Uniti dipenda da vecchie clausole legate al trattato di pace della seconda guerra mondiale, ma queste sono naturalmente rumours che non hanno (e non possono avere) riscontri ufficiali.
Foto di Bernd Dittrich su Unsplash
Il rischio di inflazione fa volare i bond
Il punto settimanale di Carlo Vedani – AD di Alicanto Capital SGR – sulla situazione dei mercati finanziari.
Il Golfo Persico torna a infiammarsi, e la ripresa delle ostilità impatta sulle materie prime. In particolare, il Brent supera nuovamente i 90 dollari al barile, mentre la quotazione del gas ad Amsterdam è sopra i 70 euro al megawattora. I timori dell’esplosione dei prezzi si intensificano, e non solo per greggio, metano e settori correlati: lo Stretto di Hormuz trasformato in Far West rischia di avere un impatto drammatico sul passaggio del grano e sui fertilizzanti in transito per i Paesi meno abbienti, rinnovando il rischio (già sottolineato più volte) di una catastrofe umanitaria.
Ai massimi
In questo scenario, che vede aumentare pericolosamente i rischi di inflazione in tutto il mondo, si sta verificando una massiccia vendita di obbligazioni governative su scala globale. Vendita che ha spinto i bond a valori che non si registravano da almeno 15 anni in Francia e Germania, mentre il decennale giapponese raggiunge il 3% per la prima volta dal 1996. Altra epoca, altre condizioni. A rendere più marcata la tendenza al rialzo globale sono le performance molto alte del decennale americano, spinte anche dal debito pubblico record, che costringono gli altri governativi a fornire un rendimento minimo se non in linea, almeno non troppo distante rispetto alle obbligazioni dello Zio Sam. Il ciclo rialzista dei bond dovrebbe comunque aver raggiunto il suo top. Detto questo, il mercato equity non fa quasi una piega, il che è decisamente sorprendente. Le Borse, almeno per ora, sembrano in grado di attutire gli stimoli forti provenienti dalle crisi geopolitiche (con il decollo delle obbligazioni) e dall’intelligenza artificiale, mostrandosi in pieno controllo della situazione.
In attesa delle banche centrali
I mercati, al momento, sono sostenuti dalla grande attesa dell’imminente quotazione di Anthropic. Ma il quadro sarà più chiaro dopo il Labor Day americano, che ricorre l’8 settembre e che segnerà la ripartenza a pieno regime delle Borse Usa dopo il periodo estivo. Presto si dovrebbe poter tracciare la possibile direzione che prenderanno i mercati e capire se è arrivato il momento della tanto attesa correzione.
La possibile sorpresa (positiva o negativa) è però dietro l’angolo: Donald Trump ha disperatamente bisogno che almeno una delle due guerre in corso (Iran e Ucraina) finisca, per cercare di evitare la débâcle nelle elezioni di mid term in programma a novembre. Nel caso in cui le armi dovessero tacere almeno su un fronte, rendendo la pressione inflattiva più sopportabile, le Borse potrebbero ricevere un beneficio, rimandando l’eventuale storno. Influiranno sull’andamento dei mercati anche le decisioni delle banche centrali sull’opportunità o meno di stringere le viti della politica monetaria: un eventuale rialzo dei tassi di interesse sarebbe problematico per i tecnologici. Una scelta di questo tipo potrebbe infatti prolungare gli alti rendimenti dei bond, obbligando le azioni dell’intelligenza artificiale ad alzare l’asticella degli utili attesi.
Cambio di rotta
Il rialzo dei rendimenti decisamente anomalo dell’obbligazionario sembra consigliare agli investitori di aumentare queste posizioni, facendo però attenzione a equilibrare la durata, con acquisto maggiore di decennali rispetto ai biennali. La situazione sembra invece suggerire cautela sull’azionario, su cui sembra consigliabile non aumentare le posizioni fino al prossimo storno. Ciò vale più o meno per tutte le piazze principali, ma ancora di più per il Nasdaq, che già a luglio ha assistito a una grande correzione per i “magnifici sette” e ora sembra avere più motivi per scendere che non per salire. Anche se non ci si aspettano crolli, ma un rientro da alcuni eccessi. Stesso discorso si può fare per le criptovalute, anche se attualmente sono protagoniste di un ciclo rialzista.
IA, investimenti macroscopici
Intanto, la crescita esponenziale del settore IA ha un prezzo. Le bigtech made in Usa, infatti, dovranno dotarsi di data center e altre infrastrutture gigantesche (oltre che spendere tanto in energia elettrica) per sostenere lo sviluppo del settore. Secondo una previsione della Bce, i grandi gruppi tecnologici potrebbero aver bisogno di 1.000 miliardi di dollari da utilizzare per investimenti in conto capitale entro il 2028 (praticamente domani). E si sa: i finanziamenti li si va a cercare dove ci sono, senza badare troppo ai confini di Stato. Per ora, sono in giro 40 miliardi di bond; ci si chiede che cosa succederebbe se questa cifra aumentasse a dismisura. L’Eurotower teme che questo sbarco in massa delle bigtech nel mercato europeo sia in grado di aumentare i costi di finanziamenti per le aziende del nostro continente, introdurre il rischio di esposizione esagerata nei confronti dei gruppi IA e creare concorrenza con i titoli di Stato europei, danneggiando il settore. Su quest’ultimo punto, però, occorre anche ricordare che le istituzioni non possono evitare di acquistare obbligazioni governative, e che i singoli investitori difficilmente abbandoneranno un settore che, nell’immaginario collettivo, è identificato con performance sicure e, quindi, con un’idea di tranquillità.
Banche, finita la pacchia?
Ha fatto parlare un intervento di Andrew Coombs, head of European financials equity research di Citi, che esprime ancora buone sensazioni sulle banche europee, avvertendo però che il trend al rialzo è in dirittura d’arrivo. Secondo l’esponente del gruppo americano, Unicredit rimane buy, ma dovrà affrontare i rischi legati all’operazione Commerzbank.
Nel mentre, in Italia, i fari sono puntati sul risiko bancario interno. Luigi Lovaglio, il cui tentativo di resistere all’offerta Intesa Sanpaolo sembrava disperato, inizia ad accumulare chance di riuscita, anche se Cà de Sass resta favorita. La settimana scorsa, il dossier Siena si è arricchito di due interventi provenienti dal mondo assicurativo: uno dal gruppo Generali, che si è detto disposto a valutare l’ops di Montepaschi sulla sua banca, e uno da Carlo Cimbri, presidente di Unipol, che ha rassicurato sulla permanenza della sede Mps a Siena e sull’assenza di licenziamenti nel caso in cui Intesa vinca la partita. Comunque vada, l’amministratore delegato della banca senese si sta dimostrando un lottatore di prima grandezza. La sua impresa, lo ripetiamo, non è facile, ma non è neanche proibitiva come nei giorni in cui l’aveva lanciata. Anche perché l’idea di un Montepaschi indipendente piace a livello istituzionale, sia al governo, sia a parte dell’opposizione. La politica, è vero, si è affrettata a puntualizzare che la decisione sarà presa unicamente dal mercato; tuttavia, una posizione così netta (e bipartisan) difficilmente potrà essere del tutto ignorata.
Foto di Viktorija Lankauskaitė su Unsplash
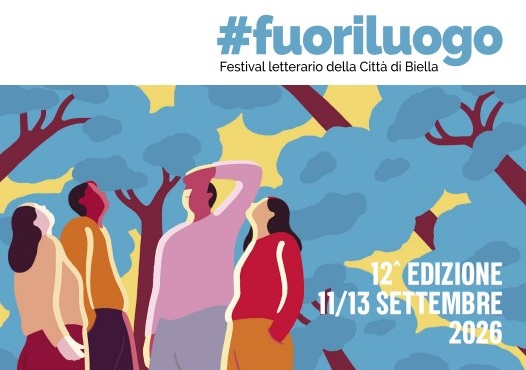
Aspettando #Fuoriluogo - Ci vediamo l'8 settembre a Palazzo Gromo Losa
Mercoledì 8 settembre ore 20,45
Palazzo Gromo Losa (Corso del Piazzo 22/24 - Biella)
Alicanto Capital SGR è lieta di invitarvi allo spettacolo
"L'ora che cambiò la storia: 11 settembre 2001, 8:46"
Quella mattina, a quell'ora due aerei colpirono le Torri del World Trade Center, uno il Pentagono e un quarto precipitò in Pennsylvania.
Tutto accadde in meno due ore: un tempo brevissimo ma sufficiente per gettare il mondo occidentale in un incubo senza precedenti.
Paolo Colombo, in scena, è professore ordinario di Storia delle Istituzioni Politiche
presso l'università Cattolica di Milano dove insegna anche Storia Contemporanea.
Tre sfide per i mercati
Il punto settimanale di Carlo Vedani – AD di Alicanto Capital SGR – sulla situazione dei mercati finan ziari.
Le Borse proseguono il loro andamento tutto sommato fluido, con lievi arretramenti e successivi rimbalzi.
Nessuna correzione importante, almeno per ora, nonostante le sfide che attendono i mercati: la situazione geopolitica, con le solite restrizioni al passaggio attraverso lo Stretto di Hormuz e la minaccia americana di sanzioni secondarie a chi commercia con l’Iran; il nodo intelligenza artificiale, con i timori di bolla e la quotazione di Anthropic; la situazione del debito pubblico Usa, che ha sfondato quota 40.000 miliardi di dollari, obbligando il Tesoro a intervenire.
Lo Stretto e il D-Day economico
Le questioni geopolitiche sono sempre alla ribalta. Il transito dallo Stretto di Hormuz è ancora problematico, anche se non si comprende se sia completamente chiuso (come sostengono gli iraniani) o semi-aperto (secondo la versione americana). Chiunque abbia ragione, la crisi di un braccio di mare così importante può causare una tragedia umanitaria – per la centralità dello Stretto nella fornitura di fertilizzanti ai Paesi poveri – e le forti difficoltà alle economie del mondo occidentale che sono sotto gli occhi di tutti. Gli Usa hanno provato anche un colpo a sorpresa, proclamando il cosiddetto D-Day economico, cioè una vasta campagna di sanzioni secondarie a chiunque commercerà con l’Iran. L’annuncio, che ha causato il deprezzamento del rial iraniano ai minimi storici, pone prima di tutto un problema di diritto internazionale: ci si chiede con quale autorità un Paese possa cercare di imporre ad altri Stati indipendenti le proprie scelte. In secondo luogo, le restrizioni annunciate da Washington sembrano di difficile realizzazione, dato che a commerciare con Teheran ci sono anche potenze come Russia e soprattutto Cina. Fatto sta che, dopo le incertezze dovute all’annuncio dell’amministrazione americana, le Borse sembrano aver superato il guado, ritenendo la minaccia Usa un allargamento del sistema di sanzioni già in essere, piuttosto che un nuovo embargo anti-iraniano.
Intelligenza artificiale
Per il momento, dunque, i mercati quasi non fanno una piega: i listini sono piuttosto concentrati sull’intelligenza artificiale, con i mai sopiti timori di bolla, i movimenti dei titoli relativi ai semiconduttori, l’attesa dell’imminente trimestrale di Nvidia e soprattutto la quotazione di Anthropic. La valutazione del gruppo di Claude è gigantesca: a oggi si trova a 2.000 miliardi, dollaro più dollaro meno, con capitali ad appena 100 miliardi. La discrasia è chiara: acquistare Anthropic ora presume uno scenario con ricavi e utili di molto superiori nell’arco di tre-quattro anni. Per aderire all’offerta, insomma, è necessario un forte atto di fiducia. Certo è che, in generale, sull’IA si sollevano molti dibattiti: dalla possibilità che il controllo sulla tecnologia possa sfuggire ai rischi per la privacy, dai timori più volte evidenziati di una bolla alle drammatiche ripercussioni sull’occupazione – un pericolo così incombente da influenzare, a suo tempo, la scelta del nome da parte del Pontefice. Fra i rischi evidenziati, però, raramente si evidenzia l‘impatto dell’intelligenza artificiale sull’ambiente. Per poter sviluppare i loro progetti, i grandi gruppi IA devono giocoforza consumare suolo (infatti acquistano grandi estensioni di terreni), energia elettrica e acqua. Nonostante ciò, come detto, in pochi sottolineano il contesto che si sta creando – a differenza di quanto avviene, per esempio, quando si parla di automobili ad alimentazione endotermica. E’ però lecito chiedersi fino a che punto un settore energivoro come l’intelligenza artificiale possa svilupparsi in progressione geometrica senza una regolamentazione anche da questo punto di vista.
L’esplosione del debito americano
Il debito pubblico lordo americano ha varcato per la prima volta nella storia l’asticella dei 40.000 miliardi di dollari. Il deficit annuale è di 3.600 miliardi, al 6% sul pil. Con questi numeri, che definire enormi non è un’esagerazione, sembra incredibile che Washington continui a godere degli ottimi rating da parte delle agenzie specializzate. Le istituzioni americane sono comunque intervenute con tempestività: quando i Treasury trentennali hanno raggiunto rendimenti che non si vedevano da 20 anni (fino a 5,35%) il dipartimento del Tesoro, guidato da Scott Bessent, ha annunciato il riacquisto di titoli di Stato, raddoppiando il buyback da 2 a 4 miliardi per operazione. Risultato: la recompra, che si estenderà dal 9 settembre al 4 novembre, ha calmato le acque sul fronte obbligazioni governative, abbassando il trentennale intorno a 5,20%, considerato alla stregua di un livello che non si deve valicare. Ora, la palla passa alla Fed e alle altre banche centrali, che a settembre saranno chiamate a decidere se mantenere i tassi al livello attuale o alzarli, presumibilmente di 25 punti base, per prevenire l’inflazione.
Materie prime
Il Brent è sceso, anche se di poco, sotto i 90 dollari al barile, ma il prezzo è comunque alto, sostenuto dai venti di guerra in Iran e Ucraina. Lunedì scorso l’oro è tornato a correre, superando i 4.650 dollari l’oncia – anche se i massimi sono ancora a distanza. Il nuovo rally del metallo giallo (affiancato dall’argento) dipende in gran parte dal buyback americano e dalle esigenze di proteggersi dall’inflazione, ma anche dalla situazione fiscale negli Usa. In generale, le materie prime sono viste come un efficace mezzo per proteggersi dall’inflazione; tuttavia, se le loro quotazioni si incrementano, salgono i prezzi. E, ça va sans dire, creano nuova inflazione. Il classico gatto che si morde la coda. La crescita delle obbligazioni governative e la questione dei tassi hanno influito anche sul ritorno in scena dei bitcoin, mai così alti da tre mesi: in questo caso influisce anche l’interesse per gli stablecoin legati al dollaro e ai tassi.
Lovaglio, lascia o raddoppia?
La prossima settimana, con il rientro di gran parte degli investitori, avremo le idee più chiare sui prossimi trend borsistici.
In Italia potremo esaminare le reazioni degli indici alle due offerte di Luigi Lovaglio, impegnato nel difficile tentativo di portarsi a casa Banca Generali (operazione difficile) e Banco Bpm (impresa ancora più complicata). Si può certamente sottolineare la complessità della doppia sfida lanciata dall’amministratore delegato di Montepaschi (che, se vogliamo, è tripla, dato che coinvolge la controllata Mediobanca). Tuttavia, occorre riconoscere che Lovaglio sta dimostrando coraggio e caparbietà. Se il suo “salvataggio sulla linea” riuscisse, sarebbe salvaguardata l’integrità di una banca storica, oltre che la permanenza di un grande polo nel mondo del credito e della finanza italiani.
Foto di Brunxs su Unsplash
Salgono i rendimenti dei bond. E le Borse frenano
Il punto settimanale di Carlo Vedani – AD di Alicanto Capital SGR – sulla situazione dei mercati finan ziari.
Dopo alcuni giorni di tranquillità, ieri le Borse hanno rallentato un po’ dappertutto. Varie le cause della frenata. La principale, a nostro giudizio, è il rialzo dei rendimenti sulla curva titoli governativi, che ha risentito dei problemi di deficit e di finanza pubblica. Il decennale italiano rende ora intorno al 4,05% e quello francese persino di più (4,10%), mentre il Bund tedesco è a quota 3,20% – un livello incredibile, dato che il 1 gennaio 2022 era ancora a -0,30%. In questo modo, le performance delle obbligazioni governative si impongono come serie alternative agli investimenti in Borsa e rendono meno attraenti i listini. Inoltre, i già citati problemi di finanza pubblica causano maggiori oneri finanziari e il rischio di un aumento della tassazione, che giocoforza abbasserebbe gli utili delle società e, di conseguenza, inciderebbe sugli investimenti nei mercati finanziari.
Preoccupazioni dal Golfo
Oltre al rialzo dei rendimenti dei bond, a far rallentare le Borse ci sono altre due cause strutturali. La prima è la scadenza dei 60 giorni di tregua (non rispettata né, finora, rinnovata) fra Stati Uniti e Iran e la complicazione crescente delle trattative riguardanti la crisi del Golfo. A complicare le cose, gli annunci e i controannunci (come la minaccia, proferita da Donald Trump, di bombardare l’Oman dopo l’accordo di Mascate con Teheran) che hanno alimentato la percezione di una fine non imminente delle ostilità. Con logiche conseguenze sui costi delle materie prime: il Brent ha superato quota 90 e il prezzo del gas sulla piazza di Amsterdam è attualmente a più di 60 euro al mwh.
Bolla IA, nuovi timori
Al segno rosso in Borsa hanno contribuito anche i timori di bolla dell’intelligenza artificiale, rinfocolati da un documento Bce, firmato da cinque economisti dell’Eurotower (Malin Andersson, Johannes Breckenfelder, Stefano Corradin, Kalin Nikolov e Maria Antonietta Viola). Secondo lo studio, pubblicato sul blog della banca centrale. gli entusiasmi borsistici per l’intelligenza artificiale (negli Usa, ma anche in Europa) rendono molto probabile un futuro storno, che potrebbe riverberarsi negativamente anche sui mercati dell’Eurozona. Al momento, sotto i riflettori dell’IA c’è la quotazione di Anthropic al Nasdaq: l’operazione, prevista per il prossimo autunno, potrebbe superare persino quella (gigantesca) di SpaceX e diventare la maggiore offerta pubblica iniziale di tutti i tempi. Per ora, a parlare sono i dati dell’azienda di Claude, che ha raggiunto, nel secondo trimestre di quest’anno, ricavi preliminari oltre 11,5 miliardi di dollari, contro i 787 milioni dello stesso periodo dell’anno precedente. I numeri, pur impressionanti, non giustificano tuttavia la maxi-valutazione dell’azienda.
Dollaro debole
In questo quadro si inserisce l’indebolimento del dollaro, che veleggia su quota 1,16. Due le ragioni che hanno depresso il biglietto verde: da un lato il deficit americano, che rimane alto per finanziare le guerre; dall’altro la politica dei tassi, che ora sono fermi ma nel prossimo futuro potrebbero alzarsi, e il rialzo dei rendimenti dei bond governativi. Per ora, la moneta americana rimane in area neutrale. Tuttavia, se l’economia Usa dovesse mostrare difficoltà e la guerra proseguisse, non è escluso un approdo verso area 1,20 in tempi medi: tradizionalmente, gli americani reagiscono alle crisi economiche svalutando il dollaro.
Settimana interlocutoria
Agosto, in ogni caso, è ancora nel pieno del suo svolgimento, con il calo strutturale di liquidità e la rarefazione degli scambi. Salvo eventi clamorosi, dunque, dovremmo aspettarci un’altra settimana interlocutoria; poi potremmo iniziare a scorgere i primi segnali relativi ai futuri trend. Forse già prima di fine mese è possibile qualche scricchiolio, che si comincia già a intravedere. I mercati stanno pagando bene da ottobre 2022: prima o poi lo storno dovrà verificarsi. Anche se è impossibile prevederne dimensione e velocità. Ci aspetta un 2027 pieno di ostacoli e di sfide: guerre apparentemente senza fine, geopolitica, banche centrali, elezioni di mid term negli Stati Uniti, crisi migratorie, possibili dimissioni di Christine Lagarde, anticipate per consentire a Emmanuel Macron di svolgere il ruolo di pivot nella scelta del successore prima di fine mandato. Magari proprio le scadenze e le problematiche sempre più all’orizzonte convinceranno vari investitori a portare a casa le performance accumulate, accelerando la correzione delle Borse.
Risiko: il fortino di Lovaglio…
L’estate calda del risiko continua a dettare l’agenda di agosto. A rivelarsi protagonista di questa fase è Montepaschi, nel mirino di Intesa Sanpaolo. Se l’operazione andasse in porto, però, sarebbe alto il rischio di uno smembramento del colosso creditizio senese: una parte (compresa Mediobanca) sarebbe destinata al gruppo guidato da Carlo Messina, un’altra (635 filiali) inclusa nell’operazione gestita da Unipol, che vedrebbe l’integrazione con Bper. A quest’ultima tranche spetterebbe la conservazione della denominazione storica. Lo “spezzatino” non piace a Siena, ma neppure al governo: la premier Giorgia Meloni, in un’intervista a MilanoFinanza, ha auspicato che Mps non venga smembrata (soluzione auspicata anche da Marco Osnato, presidente della commissione Finanze alla Camera, che ha però sottolineato l’assoluta autonomia del mercato nella decisione). La moral suasion di Giorgia Meloni è stata particolarmente apprezzata da Luigi Lovaglio, amministratore delegato di Mps, che ha insistito sul valore dell’integrità dell’istituto. L’amministratore delegato della banca senese ha proposto l’esempio di una centrale elettrica: “se tu la separi in due“, ha detto, ”non necessariamente le due parti danno lo stesso contributo in termini di energia. E poi il Monte è una cosa particolare: ha un’anima e le anime non si possono separare”. Se Lovaglio cerca di opporsi in tutti i modi all’operazione che vede come preda Mps, il governo tedesco cerca un’onorevole via d’uscita nel dossier Unicredit-Commerzbank. Berlino ha infatti mostrato un’apertura alla cessione del 12,7% in suo possesso, naturalmente a certe condizioni. Tra queste, l’esecutivo tedesco mette la conferma del ruolo rivestito dalla banca nell’economia tedesca, il mantenimento della sede operativa in patria e la conferma del livello occupazionale, importantissimo in una fase in cui sembra messa in discussione la solidità del sistema-Germania.
Foto di Joshua Hoehne su Unsplash